黄金常被当作避险资产,但它到底该不该进入普通人的资产配置,很多人并不清楚。本文从持有方式、比例设定、再平衡和成本几个角度,把这件事讲清楚。
不少投资者手里既有股票基金,又买过金条或金饰,却从没想过这两类资产在同一个账户里是什么关系。有人把黄金当成"跌了就买、涨了就卖"的短线品种,有人把它当成"买了就不用管"的保险箱,两种想法都容易在实际操作中出问题。
黄金真正需要警惕的地方在于:它不产生利息和分红,价格又受实际利率、美元走势、央行购金和避险情绪多重影响,短期波动并不比股票小。如果比例失控,或者用错了持有形式,所谓"避险"反而会变成新的风险来源。
下面要解决的问题是:黄金在资产配置中扮演什么角色,配多少、怎么配、什么时候调,以及哪些常见说法其实站不住脚。
黄金在组合里扮演的是什么角色
黄金资产配置,是指把总资产中一个固定比例的资金,长期持有在黄金相关资产上(实物金条、黄金ETF、银行积存金等),目的是分散其他资产的波动,而不是赚取短线差价。
打个不太夸张的比方:它像家里备着的一只手电筒。平时停电概率不高,所以你不会把全部预算都用来买手电筒;但真停电时,它能让你不至于摸黑。它的价值来自"和主照明不共用一条电路",而不是来自它本身有多亮。
它是怎么运作的,由什么决定
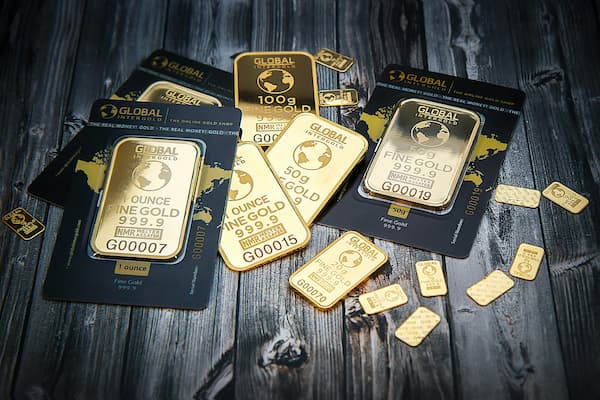
• 先选持有形式,再谈比例。实物金条、黄金ETF、银行积存金、纸黄金,四者的流动性和成本差别很大。实物金条看得见摸得着,但买卖价差通常1%—3%,还要考虑保管;黄金ETF在证券账户里买卖方便,年管理费大致在0.5%上下;积存金适合小额分批买入。形式选错,长期成本会吃掉不少收益。
• 比例以总资产为分母来定。常见的做法是把黄金控制在总资产的5%—10%。这个数字不是从收益率推出来的,而是从"它和其他资产的相关性较低"推出来的:比例太小起不到分散作用,太大则会拖累整体收益,因为黄金长期不产生现金流。
• 价格由实际利率、美元和央行需求共同推动。实际利率(名义利率减去通胀)走低时,持有黄金的机会成本下降,金价往往受益;美元走强时,以美元计价的黄金通常承压;各国央行的持续购金则构成中长期的需求支撑。这三者方向不一致时,金价就容易上下震荡。
• 靠再平衡把比例拉回来。设定好目标比例后,每年检查一次,或者当偏离超过一定幅度(比如±2个百分点)时,卖出涨多的、买入跌多的,让比例回到原点。这一步才是配置真正发挥作用的地方。
用两个具体数字看清楚差别
例子一:分散效果。假设账户总资产100万元,其中90万元是股票基金,10万元是黄金。某一年股票基金下跌20%,黄金上涨10%。
• 股票部分:90万 × (1 − 20%) = 72万,浮亏18万。
• 黄金部分:10万 × (1 + 10%) = 11万,浮盈1万。
• 合计97万,全年亏损3万,即−3%。
• 如果不配黄金,100万全部买股票基金,则剩下80万,亏损20万,即−20%。
同样的市场环境下,两者相差17个百分点。需要说明的是,这只是黄金上涨的情形;如果当年黄金同样下跌10%,组合亏损会扩大到−19%左右,分散并不能保证不亏。
例子二:再平衡怎么做。仍以100万起步,目标黄金比例10%。一年后股票部分涨到99万,黄金跌到8.5万,总资产107.5万。
• 此时黄金占比:8.5 ÷ 107.5 ≈ 7.9%,低于10%的目标。
• 目标金额:107.5万 × 10% = 10.75万。
• 需要补入黄金:10.75 − 8.5 = 2.25万元,资金从股票部分卖出获得。
这个过程是被动完成的:黄金跌了就多买一点,不需要判断金价会不会反弹。反过来说,如果黄金大涨导致占比升到13%,就应该卖出多余部分。至于点差、管理费这类成本,会在每次买卖中悄悄扣掉一点,长期累积也需要留意。
几个需要澄清的常见误解
• "黄金避险,所以股市跌它一定涨。"避险是黄金的长期属性,不是短期同步保证。历史上多次出现股票和黄金同时下跌的情况,尤其是市场流动性紧张、投资者需要抛售一切换取现金的时候。
• "买金饰就是配置黄金。"金饰包含加工费和品牌溢价,买入价通常明显高于金料价,回购时又要在金料价基础上打折。一进一出损失可能达到两成以上,它首先是消费品,其次才是金料。
• "黄金能替代存款和债券。"黄金不付利息、不分红,长期收益主要来自价格变化,波动远高于存款和短债。它更适合做组合里的配角,而不是替代现金流资产。
• "比例越高越安全。"黄金长期回报低于股票,把三成甚至一半资产压在黄金上,短期看似安心,长期可能明显跑输通胀和股市。
买入前、持有中、退出时分别该做什么
买入之前:
• 先写下配置目的和目标比例,例如"占总资产8%,用于分散股票波动",并明确这笔钱五年内不动用。
• 比较不同持有形式的成本与流动性,算清楚管理费、买卖价差和保管成本,再决定用金条、ETF还是积存金。
持有之中:
• 按既定节奏执行,不因为短期涨跌临时加码或清仓,尤其是不要把黄金当成追涨的工具。
• 每年做一次再平衡,或当比例偏离目标超过2个百分点时调整,操作记录留档以便复盘。
退出之时:
• 复盘实际到手的收益,把买卖价差、管理费等成本扣掉后再和同期其他资产比较,别只看金价涨幅。
• 退出时优先选择回购渠道透明、折价小的方式,金额较大时分批卖出,避免一次性承担不利报价。
风险提示
黄金价格受实际利率、汇率、地缘政治和市场情绪影响,短期波动可能相当剧烈,配置黄金并不等于保本,也无法保证在股市下跌时提供正收益。实物黄金还存在保管和变现折价的风险,黄金ETF等产品则涉及管理费和跟踪误差。任何比例的配置都应以自身风险承受能力、资金使用期限和整体资产结构为前提,不宜因为某段时间金价表现突出就临时提高比例。
常见问题
• 黄金配置多少比例合适?常见区间是总资产的5%—10%。风险承受能力较低或已持有较多实物黄金的人可以更低,关键是这个比例让你在各种行情下都拿得住。
• 买金条还是黄金ETF?长期持有、看重实物在手可选金条,但要考虑价差和保管;金额不大、希望灵活买卖,ETF或积存金更方便,费用也更透明。
• 金价下跌要不要补仓?看是否偏离目标比例。偏离了就按再平衡规则补回,而不是因为"跌得多"本身加仓,两者逻辑不同。